La nécessité de promouvoir fortement les usages de l’électricité est maintenant reconnue dans la plupart des politiques publiques, françaises et européennes. Les témoignages recueillis dans le présent EdEn+ montrent que l’électrification des usages est possible et souhaitée par la quasi-totalité des secteurs économiques. Toutefois, cette nouvelle révolution électrique n’a pas encore vraiment démarré. La présente synthèse essaie de comprendre les raisons d’un tel retard et de proposer quelques lignes d’action à l’intention des responsables politiques français. Beaucoup d’entre elles sont transposables au niveau européen.
L’électricité est aujourd’hui au cœur de toutes les politiques énergétiques. La France retient, dans sa Stratégie nationale bas-carbone, un objectif de doublement en 25 ans de la part de l’électricité dans le bilan en énergie finale de la nation qui dépasserait ainsi le seuil des 50 % en 2050. Aux usages directs de l’électricité, s’ajouteraient les usages indirects associés à la production d’hydrogène et d’e-carburants (figure 1).
L’Union européenne n’est pas en reste, puisqu’elle prévoit, dans sa communication du 17 juillet 2026, un objectif indicatif de 46 % d’électrification en 2040, calculé en énergie finale.
L’Agence internationale de l’énergie (AIE) estime quant à elle que l’électricité est appelée à devenir le principal vecteur énergétique dans le monde, sa part passant de 21 % en 2024 à 40 % environ en 2050, dans un scénario où les engagements climatiques des États seraient pleinement respectés1 et même 50 % dans son scénario de neutralité carbone Net Zero 2050 de mai 2021.
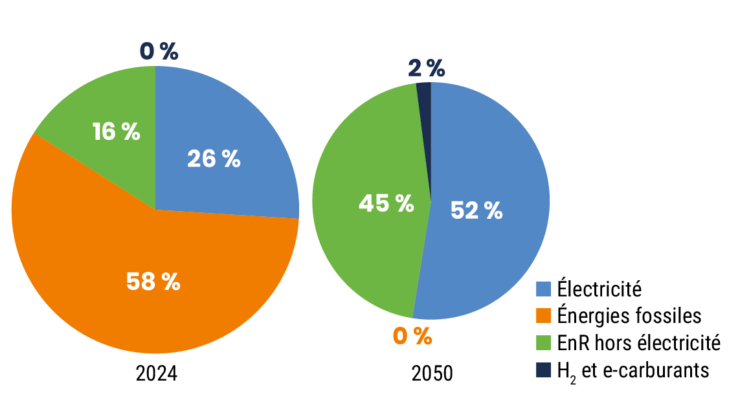
(corrigé des variations saisonnières) et en 2050 dans le scénario de référence central de la SNBC 3. Source : Données SNBC 3 (juin 2026).
Une forme d’énergie qui coche toutes les cases
Cette priorité donnée à l’électrification s’explique par plusieurs facteurs.
Une électricité décarbonée
Incontestablement, la préoccupation climatique a conduit, partout dans le monde, à placer l’électricité dans « le haut de la pile » des programmes de décarbonation. En France, grâce au parc électronucléaire hérité des années 1970/902, le mix électrique est quasiment zéro-carbone. Le contenu moyen en émissions de la production française s’est élevé, sur l’ensemble de l’année 2025, à 19,6 gCO2éq/kWh3. Ceci place la France au deuxième rang des pays européens dont le mix électrique est le plus décarboné, derrière la Norvège4.
En Europe, l’intensité carbone de la production d’électricité a fortement diminué. Elle était évaluée, selon l’AIE, à 172 g CO2/kWh en 2025, avec une prévision de 88 g en 2030 (figure 2). Au premier trimestre 2026, 46 % de l’électricité produite en Europe était d’origine renouvelable contre 42,7 % pendant la même période en 2025.
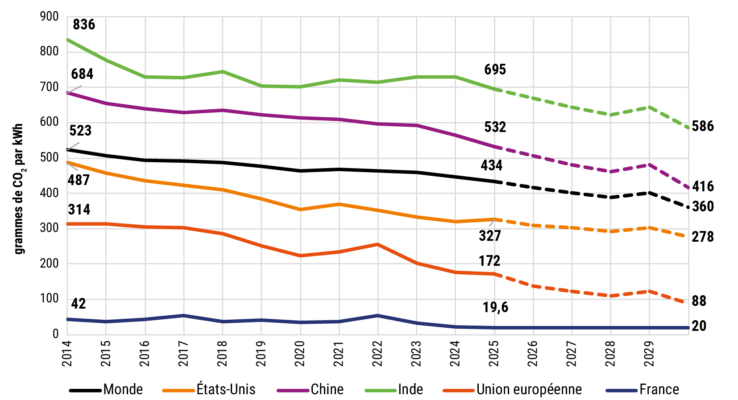
En gCO2/kWh. Pour la France, l’intensité carbone est supposée stabilisée à 20 gCO2/kWh après 2025.
Source : données AIE (2026) et bilans électriques RTE.
Une électricité disponible
La disponibilité de ressources en électricité, souvent qualifiée « d’abondante », est un avantage comparatif fort pour le pays. La France dispose d’un parc de production, nucléaire et renouvelable, qui lui a permis d’exporter 92 TWh d’électricité en 2025 et 51 TWh au 1er semestre 2026, en particulier vers l’Allemagne, la Belgique, l’Italie et la Grande-Bretagne.
À ce potentiel de production, sont associés des réseaux de transport et de distribution qui permettent d’accueillir, généralement dans des délais relativement courts, de nouveaux consommateurs.
Une électricité compétitive
La figure 3 permet de comparer les prix de l’électricité livrée aux consommateurs non-domestiques en France et dans les principaux pays européens. Hors TVA et hors taxes récupérables, les prix moyens pratiqués en France ressortaient, au deuxième semestre 2025, à -18 % par rapport à la moyenne européenne, à -27 % par rapport à l’Allemagne, et à -36 % par rapport à l’Italie.
L’assurance de bénéficier d’une électricité compétitive est évidemment essentielle pour soutenir la relance de l’activité industrielle, attirer de nouvelles activités et redonner du pouvoir d’achat aux consommateurs, toujours très sensibles à la hausse du prix des hydrocarbures (gaz et produits pétroliers) dont ils sont encore fortement dépendants.
Il est à noter cependant que la comparaison est moins favorable par rapport aux pays nordiques (Suède, Finlande, Norvège) qui disposent de ressources hydrauliques abondantes et constituent des concurrents redoutables pour l’accueil des centres de données et des nouvelles industries électro-intensives.
Il faut aussi prendre en considération les pays plus éloignés, tels que les États-Unis, l’Inde ou la Chine pour lesquels il est difficile d’obtenir des données précises. Selon l’AIE, les prix de l’électricité livrée aux consommateurs non-domestiques seraient en France à parité avec le Japon, mais supérieurs de 94 % aux prix en Inde et de 34 % aux États-Unis (figure 4). Ces chiffres sont cependant à prendre avec prudence car il n’est pas acquis qu’ils correspondent à la même définition dans tous les pays. Par ailleurs, il existe aux États-Unis de grandes disparités selon les États.
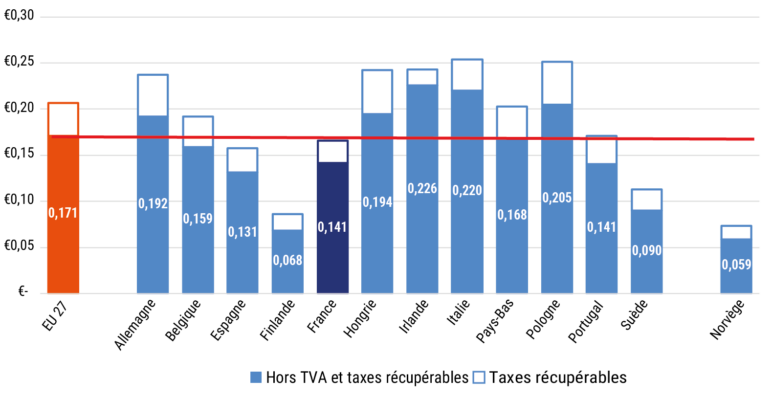
Source : Eurostat (online data code: nrg_pc_205).
Une électricité souveraine
Lorsqu’il fut décidé, en 1974, après le premier choc pétrolier, de lancer en France un grand programme nucléaire, l’objectif d’indépendance énergétique était primordial : le programme nucléaire devait permettre de porter le taux d’indépendance énergétique de la France de 25 % à 50 % en 10 ans5. Au fil des années cette préoccupation s’est fortement émoussée, l’objectif climatique devenant prioritaire dès la ratification du protocole de Kyoto (2005).
Aujourd’hui, avec les guerres d’Ukraine et d’Iran et la déstabilisation mondiale qu’elles ont entraînée, la question de la sécurité d’approvisionnement est revenue au premier plan. Il s’y adjoint celle de la maîtrise industrielle des techniques et des fabrications. L’électricité redevient pour l’Europe et encore plus pour la France, grâce à sa maîtrise des filières nucléaires et renouvelables, le moyen le plus sûr de sortir de la dépendance aux énergies fossiles et d’assurer sa sécurité d’approvisionnement.
Les atouts de l’électricité sont forts mais le pari électrique n’est pas encore gagné
Clairement, l’électricité se trouve au centre du triptyque « environnement, compétitivité et souveraineté ». Pour autant, la deuxième révolution électrique n’a pas encore démarré. Les scénarios d’électrification des usages, retenus en France et à présent en Europe, sont des scénarios de rupture par rapport aux évolutions du passé et même par rapport aux tendances récentes. Mais il reste à les concrétiser.
En effet, depuis des années, la progression de l’électricité, surtout dans les pays déjà développés, se fait à un rythme beaucoup plus modéré que celui qui est aujourd’hui souhaité. En France, la part de l’électricité dans le bilan en énergie finale est quasiment stable depuis 15 ans alors qu’il faudrait qu’elle puisse augmenter de 1 % par an pendant 25 ans pour atteindre l’objectif visé pour 2050 (figure 5). Un tel rythme de progression n’a jamais été observé dans le passé. Entre 1970 et 1990, alors que l’électricité était portée par le développement des usages domestiques et tertiaires ainsi que par le programme électronucléaire, la part de l’électricité dans le bilan en énergie finale n’a crû que de 8 points en 20 ans.
On peut donc s’interroger sur le réalisme de ces objectifs de pénétration de l’électricité et sur les dispositions à prendre, par les pouvoirs publics français et européens et par les acteurs économiques, pour que les économies françaises et européennes viennent se placer sur des trajectoires conduisant en 25 ans à une part de l’électricité supérieure à 50 % dans la couverture des besoins en énergie des consommateurs.
L’objectif de ce numéro spécial EdEn+ est de croiser les points de vue de décideurs, relevant de secteurs économiques divers, sur la faisabilité de cette politique d’électrification et d’apprécier si un consensus se dégage sur la façon d’y parvenir. En parcourant le présent document, le lecteur conviendra que la convergence des positions exprimées est forte quant à la nécessité et la faisabilité d’une politique d’électrification. Les actions à mener pour la mettre en œuvre nécessitent de combiner vision à long terme – indispensable en particulier pour relever le défi climatique – et pragmatisme économique, politique et social, dans un contexte d’impécuniosité du budget de l’État, d’incertitudes politiques et d’hypersensibilité des populations à la question des prix de l’énergie.
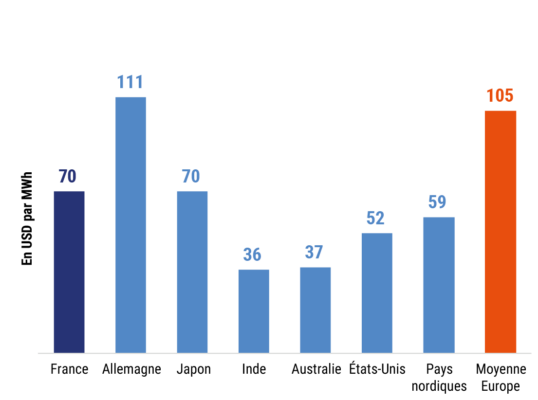
Source : IEA (Electricity 2026).
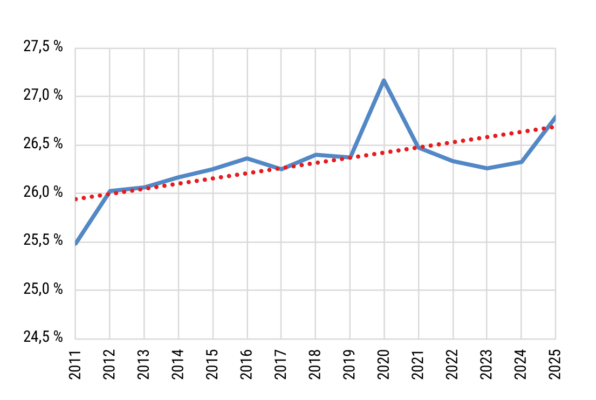
Source : Données SDES – (consommations énergétiques CVC France).
L’électrification est possible
À la suite de la catastrophe de Tchernobyl, le 6 avril 1986, le doute s’est installé, partout en Europe, sur la légitimité du recours à l’énergie nucléaire pour la production d’électricité. Les énergies renouvelables ont commencé à avoir la faveur du public et l’incident de Fukushima en 2011 est venu, pour beaucoup, clore le dossier. En Allemagne, la chancelière Angela Merkel a décidé la sortie accélérée du nucléaire et la mise en œuvre du grand programme d’Energiewende. La Commission européenne a clairement marqué sa préférence pour les énergies renouvelables et l’énergie nucléaire n’est entrée que par la petite porte dans la taxonomie verte européenne de juin 2020.
En France, les mouvements écologistes, alliés pour la circonstance à certains lobbies du gaz, sont parvenus à faire croire que le développement des usages de l’électricité signifiait relance du nucléaire et était par conséquent à proscrire. Des dispositions réglementaires ont été prises en ce sens, en particulier l’introduction du concept d’énergie primaire dans la réglementation thermique des bâtiments. L’annonce de la RT2012 a immédiatement entraîné une inversion complète de la répartition du marché entre l’électricité et le gaz dans les logements collectifs neufs, portant la part du gaz à plus de 75 % (figure 6). Ainsi a été créée, pour des dizaines d’années, une situation sur laquelle il est difficile de revenir.
D’autres pays ont été plus avisés et se trouvent aujourd’hui en meilleure position, démontrant qu’un large potentiel de développement reste ouvert à l’électricité, y compris dans les pays de niveau de vie déjà élevé. L’exemple de la Norvège est particulièrement illustratif. Bien que richement doté en hydrocarbures – sa production excède 12 fois ses besoins annuels en énergie –, le taux d’électrification de la Norvège atteint déjà 55 % (figure 7). Elle est le seul pays où la barre des 50 % a ainsi été franchie. Et cette tendance va se poursuivre, avec l’électrification du secteur des transports, puisque les voitures électriques à batterie y ont représenté, en 2025, 95,9 % des immatriculations de véhicules neufs6.
La Norvège sert ainsi de point de repère pour les pays industrialisés dont le taux d’électrification oscille généralement entre 20 et 30 % (figure 8). On notera cependant la relative bonne position de la France mais aussi, outre les pays nordiques, de la Chine, du Japon et du Vietnam.
Bien entendu, électrification accrue ne signifie pas monopole de l’électricité. Avec un taux d’électrification de 26,5 %, la France en est très loin. Même parvenue à son objectif de 52 % en 2050, il restera une place importante à combler par d’autres énergies décarbonées, malheureusement peu nombreuses et généralement assujetties à des contraintes de coût et de disponibilité.
Analyse sectorielle
Si, au niveau macro-économique, un doublement de la part de l’électricité dans le bilan en énergie finale apparaît ainsi comme une hypothèse plausible, il convient de s’assurer qu’un tel objectif est compatible avec les contraintes que l’on peut rencontrer dans chacun des secteurs consommateurs. Les analyses menées dans le cadre de cet EdEn+ montrent que, d’une façon très générale, des solutions techniques existent dans tous les secteurs mais peuvent avoir, selon les cas d’usage considérés, des niveaux de maturité différents et nécessiter des investissements plus ou moins importants.
Dans les secteurs aujourd’hui consommateurs, où par conséquent la pénétration de l’électricité se fait par substitution à une autre forme d’énergie, on rencontre des cas d’usage où les solutions électriques sont disponibles ou éprouvées, d’autres où elles arrivent tout juste à maturité, d’autres enfin où des développements restent nécessaires pour les rendre pleinement opérationnelles.
Le cas des nouveaux usages est différent : l’alternative ne se limite pas au choix de l’électricité de préférence aux énergies fossiles. Chaque pays cherche à attirer vers lui les implantations nouvelles. La stratégie d’électrification doit être adaptée en fonction des circonstances et les questions économiques sont prépondérantes.
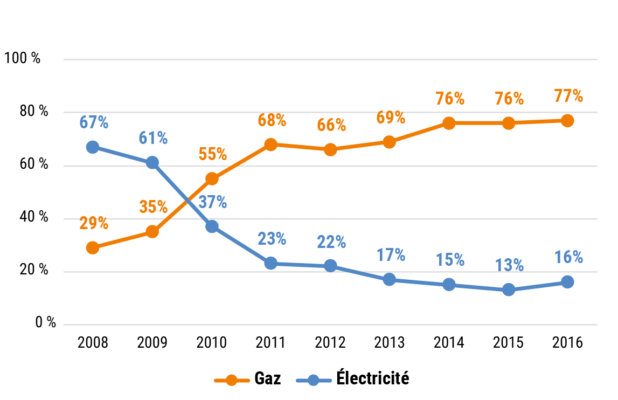
Source : Données Bâtiétude.
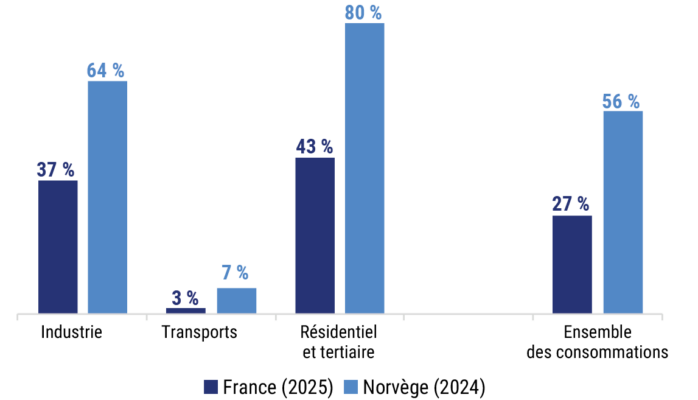
en France et en Norvège.
Sources : pour la France : SDES, bilan énergétique national (2025) ; pour la Norvège : Statistisk sentralbyrâ.
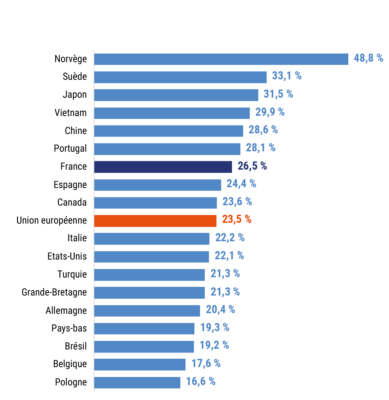
Sources : Enerdata (2025) et Eurostat (pour UE27 – 2024).
Dans le secteur du bâtiment
Dans le secteur des logements, la présence des énergies fossiles demeure beaucoup plus marquée, puisque le gaz de réseau et le fioul domestique assurent encore la couverture de 42 % des besoins qui pourraient être couverts par l’électricité ou par des chaleurs renouvelables (figure 9).
Or le gaz de réseau, qui couvre plus de 30 % des besoins, est constitué, aujourd’hui, à 96 % de gaz fossile et à 4 % de biogaz.
Malgré les obstacles réglementaires qui lui ont été opposés, l’électricité est parvenue au cours des 15 dernières années à maintenir une certaine progression, mais à un rythme réduit. La figure 10 en trace l’évolution et fait apparaître une croissance moyenne de la part de l’électricité dans le bilan en énergie finale du secteur résidentiel de 0,5 % par an environ.
Ce rythme de croissance est très insuffisant. Il devrait au minimum doubler pour que l’électricité assure en 2050 quelque 60 à 70 % des besoins. Un tel objectif est atteignable : les techniques existent et sont matures. Elles s’organisent selon quatre filières techniques :
- les pompes à chaleur air/air ou air/eau ;
- les radiateurs électriques pilotables ;
- les chauffe-eau thermodynamiques ;
- les systèmes de climatisation, si possible réversibles, désormais nécessaires pour s’adapter aux grandes chaleurs d’été.
Dans les logements neufs, hormis ceux desservis par des réseaux de chaleur, la quasi-totalité des logements peuvent ainsi être électrifiés. Quelques ajustements réglementaires sont cependant nécessaires, pour permettre notamment de lutter efficacement contre les canicules.
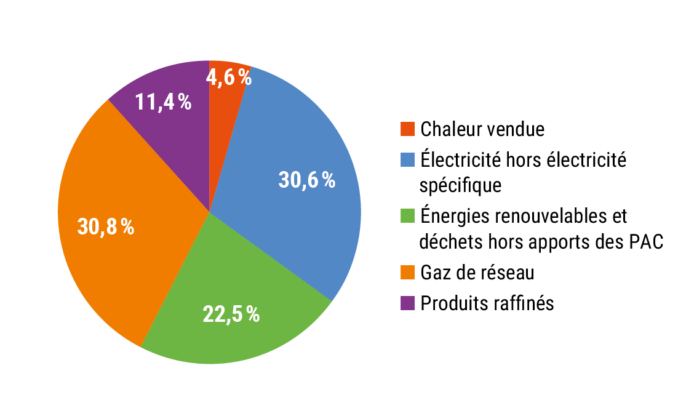
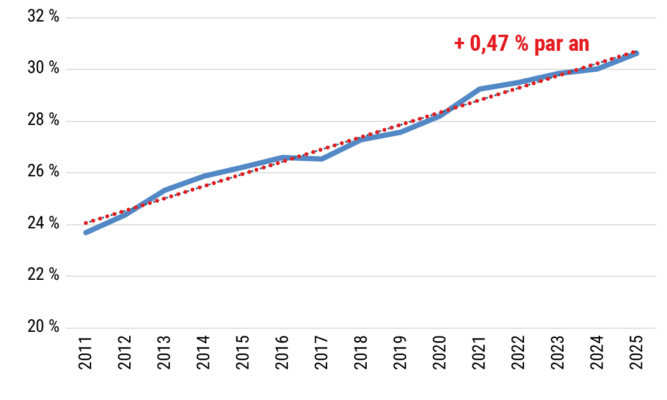
Données : SDES (Bilan provisoire 2025 – France – CVC).
Dans les logements existants, la situation est plus difficile car certains logements, peut-être deux millions, devront probablement rester chauffés au gaz de réseau – devenu en principe 100 % renouvelable – pour des raisons techniques et économiques. Cependant, 70 % des logements existants aujourd’hui pourraient finalement être chauffés à l’électricité en 2050, dont quelque 55 % par PAC et 15 % par radiateurs électriques7.
Pour atteindre cet objectif, il faut redonner de la cohérence à l’action publique : adapter la réglementation, prioriser les travaux de conversion à l’électricité dans l’allocation des aides publiques (certificats d’économies d’énergie, ou CEE, et MaPrimeRénov’), définir et mettre en œuvre une politique de repli sur 20 à 25 ans du gaz fossile.
Dans le secteur des bâtiments à usage tertiaire, l’électrification est déjà fortement engagée en France. Elle atteint, en énergie finale, 55 % environ de l’énergie consommée (hors chaleurs de l’environnement apportées par les pompes à chaleur). Ce pourcentage est stable depuis une quinzaine d’années. Il est possible de l’accroître, notamment par une utilisation accrue des pompes à chaleur dans de nombreux sous-secteurs, mais la préoccupation principale du secteur réside aujourd’hui dans la maîtrise des consommations d’énergie par la mise en œuvre du dispositif Eco-Energie Tertiaire8 et dans la généralisation des systèmes de gestion de l’énergie avec l’application du décret BACS9.
Le secteur des centres de données relève cependant d’une autre logique. C’est un secteur en pleine expansion, très demandeur en électricité pour alimenter les serveurs. Une idée fréquemment émise est de récupérer cette chaleur pour la mettre à disposition de bâtiments voisins. Une piste à privilégier est celle des bâtiments tertiaires publics, notamment les écoles, collèges, lycées et universités dont le chauffage est principalement fossile. Le renouvellement des chaudières pourrait être planifié sur la période nous amenant jusqu’en 2050.
Dans le secteur des transports
Le secteur des transports routiers terrestres connaît aujourd’hui une véritable révolution avec l’arrivée, dynamique et très probablement irréversible, du véhicule électrique.
Après quelques hésitations, les conditions sont à présent réunies pour permettre sa généralisation dans le secteur des véhicules légers. Il faut évidemment poursuivre l’équipement du pays en bornes de recharge, dans les collectivités et le long des voies rapides notamment, afin d’offrir un service encore meilleur que celui offert par les véhicules thermiques mais, hormis le lissage de la trajectoire de décarbonation et l’introduction de certaines flexibilités, il n’y a pas lieu de remettre en cause l’objectif européen de fin de commercialisation des véhicules neufs à moteur thermique en 2035.
L’électrification des transports lourds de marchandises est une autre opportunité permettant d’obtenir des résultats rapides. L’exemple chinois démontre la maturité de la filière électrique. Le problème est essentiellement un problème de TCO (Total Cost of Ownership) pour lequel il est nécessaire de maintenir, pendant quelques années au moins, les aides à l’achat, par le canal des certificats d’économies énergie notamment10. L’électrification des poids lourds se fera selon un calendrier décalé par rapport aux voitures particulières, ce qui laisse une certaine place aux solutions de transition, essentiellement les biocarburants dont les débouchés pourront, le moment venu, se reconvertir vers l’aérien.
L’électrification des transports en commun est bien engagée. Les bus électriques et les tramways sont des solutions matures. L’électrification des chemins de fer doit se poursuivre, par l’électrification des voies principales et le développement de solutions à batteries en remplacement des locomotives diesel.
L’électrification des transports aériens et maritimes est plus délicate. Les e-carburants sont encore loin de l’équilibre économique et les questions de concurrence internationales sont prégnantes. Dans les prochaines années, l’effort doit porter sur les mesures d’accompagnement : électrification des ports et des aéroports et recours préférentiel aux biocarburants : biokérosène pour l’aviation, gaz naturel liquéfié (GNL) dopé au bio-GNL pour le maritime. Mais les projets pilotes de e-kérosène et de e-carburants, très demandeurs en électricité décarbonée, doivent être poursuivis afin d’acquérir la maîtrise des process correspondants.
L’électrification de l’industrie
L’industrie française est encore relativement faiblement électrifiée. La consommation d’électricité n’y a pas excédé, en 2025, 100 TWh et le taux d’électrification n’y atteignait que 37 % (usage non énergétique inclus), donc très loin des 64 % constatés en Norvège.
Pourtant, des potentialités de substitution très importantes existent, notamment dans le domaine de la chaleur à basse et moyenne température. Des procédés sont disponibles : pompes à chaleur, recompression mécanique de chaleur, chaudières électriques, fours électriques. Selon la Stratégie nationale bas carbone (SNBC 3), il est ainsi possible de porter la part de l’électricité à 47 % en 2030 et 57 % en 2050.
Clairement le problème est bien moins technique qu’économique : le financement des investissements reste un obstacle, la visibilité sur les tarifs est jugée insuffisante et, pour beaucoup, l’espoir subsiste de retrouver des prix du gaz attractifs.
Pour les installations nouvelles, les délais de raccordement peuvent faire difficulté malgré les efforts affichés pour accélérer les procédures.
Que faire pour atteindre les objectifs d’électrification ?
La brève analyse qui précède montre qu’il existe des gisements d’électrification dans tous les secteurs. Mais ces gisements ne sont pas exploités comme ils le devraient, alors que la ressource en électricité est disponible à des prix généralement compétitifs. Cette situation de statu quo n’est pas acceptable. Le gouvernement français en a pris conscience en publiant en avril 2026 un plan d’électrification « Électrifions la France : pour une énergie moins chère, plus souveraine et plus durable ». De son côté, la Commission européenne a publié le 17 juillet 2026, son plan d’action pour l’électrification.
Ces dispositions ne porteront leurs fruits que si un certain nombre de conditions générales sont réunies, sans préjudice des politiques sectorielles précédemment esquissées.
1. L’électrification doit désormais être considérée par tous les responsables politiques comme la priorité absolue des politiques énergétiques.
Pendant 50 ans, l’accent a été mis, en France comme en Europe, sur les économies d’énergie. Celles-ci restent nécessaires mais ne sont pas suffisantes. L’électricité est indispensable à la décarbonation, à la préservation de notre indépendance, au bien-être des populations et à la croissance économique. Il n’y a pas d’usage répréhensible de l’électricité : l’essentiel est qu’elle puisse permettre de sortir de la dépendance aux énergies fossiles.
2. Le tableau de bord de l’électrification annoncé dans la Programmation pluriannuelle de l’énergie (PPE3) doit être publié et le respect de sa trajectoire confié à un organisme dont ce devrait être une responsabilité essentielle.
3. L’électrification doit se faire à un rythme accéléré. En parallèle, il est nécessaire d’organiser le repli des solutions fossiles partout où cela est possible et à un rythme approprié. La seule interdiction de la publicité pour les énergies fossiles prévue par le plan d’avril 2026 ne sera pas suffisante. C’est un plan pluriannuel de sortie des énergies fossiles, et du gaz fossile en particulier, qu’il faut élaborer et mettre en œuvre. Un tel plan de déclassement est prévu par l’article 57 de la directive gaz 2024/1788. Mais son élaboration et sa mise en œuvre sont délicates. Le gaz a un rôle essentiel à jouer dans la décarbonation des pays les plus émetteurs dans le monde, en substitution du charbon. Dans les pays économiquement les plus avancés, le gaz reste nécessaire pour un certain nombre d’usages essentiels (dans l’industrie, dans le maritime, pour la production d’électricité à la pointe). Les consommateurs ne sont pas prêts à admettre et à financer une reconversion brutale de leurs installations. Un plan de sortie du gaz fossile doit donc s’étaler sur une période de 20 à 25 ans, être concerté au niveau des territoires, tenir compte des difficultés techniques et des réalités économiques et assurer l’avenir des personnels qui ont œuvré au développement du gaz naturel à l’époque où les pouvoirs publics l’encourageaient.
4. Il faut mettre en place les moyens de production qui permettront d’assurer, dans les prochaines années aussi bien qu’à très long terme, l’approvisionnement en électricité. Énergie nucléaire et énergies renouvelables ne sont pas en compétition, elles sont complémentaires. Le nouveau programme nucléaire, fondé sur les EPR2 et subsidiairement les Small Modular Reactors (SMR) et les Advanced Modular Reactors (AMR), la réalisation du stockage géologique Cigéo et le projet Aval du Futur d’Orano, constituent un programme transgénérationnel qui s’étendra au-delà de l’année 2100. C’est un socle, indispensable à la France mais aussi à l’Europe. Le montage d’un tel programme échappe à l’évidence à la logique usuelle de la concurrence et des marchés. Un message sans ambiguïté doit être adressé en ce sens à la Commission.
5. Il faut préserver l’avantage comparatif que constituent aujourd’hui nos réseaux électriques de transport et de distribution. Les gestionnaires de réseau sont confrontés à des sollicitations de plus en plus massives, notamment pour le raccordement des sources d’énergies distribuées et pour le développement des interconnexions avec les pays voisins. La priorité doit être de continuer à assurer :
- la qualité et la stabilité du réseau, par le développement des flexibilités et des stockages, en particulier à présent par batteries ;
- la possibilité offerte à tous les consommateurs de se raccorder rapidement et à la hauteur de ce qui leur est nécessaire pour développer leurs activités.
Il pourrait être créé un fonds d’accélération à l’électrification des territoires d’industrie, à l’instar du FACE (Financement des Aides aux Collectivités pour l’Électrification Rurale).
6. Les prix de l’électricité sont bien évidemment au centre du débat sur l’électrification. Plusieurs aspects essentiels sont à retenir :
- il faut assurer leur stabilité dans le temps et éviter le retour aux errements connus en 2022 où l’emballement des prix du gaz, aussi marginal qu’il fut dans le mix électrique, a entraîné sur les marchés de gros une dérive ascensionnelle des prix de l’électricité. Les marchés sont utiles et doivent être préservés mais ils doivent être contenus. La liberté de passer des contrats de gré à gré doit être défendue, le message doit en être porté à Bruxelles ;
- la fiscalité doit être en harmonie avec la politique énergétique. La situation budgétaire française n’offre guère de souplesse mais un réajustement progressif des accises au profit de l’électricité reste possible. En particulier, un allégement de l’accise pesant sur les consommateurs industriels d’électricité ne bénéficiant pas d’un tarif réduit, nous semblerait justifié. Un tel ajustement pourrait être compensé par une hausse, à due concurrence, de l’accise sur le gaz ;
- l’entrée en vigueur de l’ETS2, prévue pour le 1er janvier 2038, doit être préparée avec attention. Elle est l’occasion de renforcer l’avantage compétitif de l’électricité mais en veillant soigneusement à éviter des phénomènes de rejet comme ceux qui ont amené à renoncer à la taxe carbone ou à l’écotaxe ;
- le tarif d’utilisation des réseaux publics d’électricité (le TURPE) devrait continuer à évoluer vers une tarification à un niveau plus élevé de l’accès à la puissance garantie en réduisant d’autant la part assise sur les kWh consommés.
7. Les pouvoirs publics doivent poursuivre une politique incitative permettant de surmonter plus facilement le mur d’investissement qu’implique la décarbonation et l’électrification.
Tant que son impact reste acceptable par le consommateur, le système des CEE permet de pallier la carence de moyens budgétaires. Son recentrage vers l’électrification doit être poursuivi, pour en faire des C3E : certificats d’économie d’énergie et d’électrification.
Les pouvoirs publics doivent, dans la mesure de leurs moyens, continuer à apporter leur aide aux investissements, en veillant à ne pas se laisser entraîner, sauf opérations-pilotes, comme ce fut le cas dans le passé, vers des aides à l’exploitation qui obèreraient encore davantage l’équilibre budgétaire des années à venir.
Les sommes collectées au titre des systèmes de quotas carbone européens (ETS1 et ETS2) doivent être, dans une proportion plus importante qu’aujourd’hui, redistribuées au profit d’actions incitatives à l’électrification. Ceci relève d’une responsabilité partagée entre la Commission européenne et les États-membres.
8. Enfin, il faut mettre un terme rapidement aux anomalies réglementaires qui handicapent encore le développement de l’électricité. Il doit ainsi être mis fin à la comptabilité en énergie primaire des consommations d’énergie, dans les dispositifs législatifs et réglementaires, français et européens, notamment dans la directive sur la performance énergétique des bâtiments (DPEB) et dans les réglementations françaises du diagnostic de performance énergétique et des constructions nouvelles (RE2020).
- Source : World Energy Outlook 2025. ↩︎
- Hormis l’EPR de Flamanville, le dernier réacteur raccordé au réseau a été celui de Civaux, le 24 décembre 1999. ↩︎
- Source : RTE, bilan électrique 2025. ↩︎
- Source : id. renvoi 3. ↩︎
- Taux d’indépendance calculé en énergie primaire. Voir SDES : Chiffres clés de l’énergie, éditions 2025. ↩︎
- Source : Commission européenne. European Alternative Fuels Observatory. ↩︎
- Source : Equilibre des Energies « Une stratégie de rénovation efficace pour la décarbonation des logements » (mars 2026). ↩︎
- Application du décret n° 2019-771 du 23 juillet 2019 dit « décret tertiaire ». ↩︎
- Décret n° 2020-887 du 20 juillet 2020 relatif au système d’automatisation et de contrôle des bâtiments non résidentiels et à la régulation automatique de la chaleur. ↩︎
- Pour plus d’information, se référer à l’étude d’Equilibre des Energies : « La décarbonation du transport routier de marchandises » (janvier 2026). ↩︎