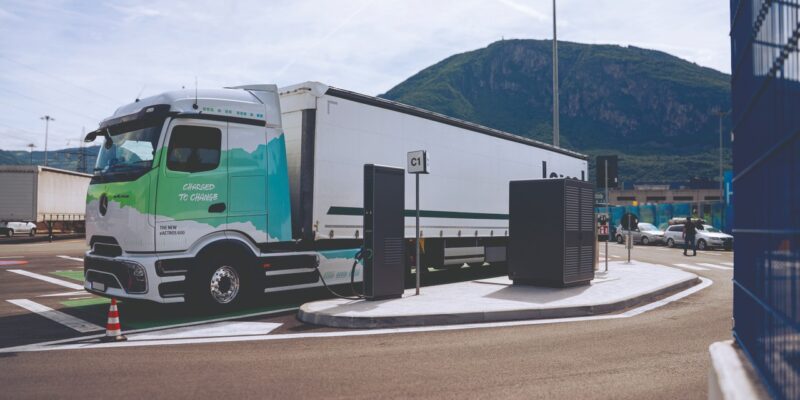
Le secteur de la logistique connaît une transformation en profondeur : un nombre croissant de camions électriques longue distance arrive sur le marché. Parallèlement, en renfort des infrastructures de recharge en dépôt, le déploiement de hubs de recharge à haute puissance progresse le long des principaux corridors de transport et au sein des plates-formes logistiques. L’électrification des transports lourds s’impose ainsi comme une opportunité industrielle et climatique majeure pour l’Europe et comme un domaine où les standards peuvent activement contribuer à la création de valeur.
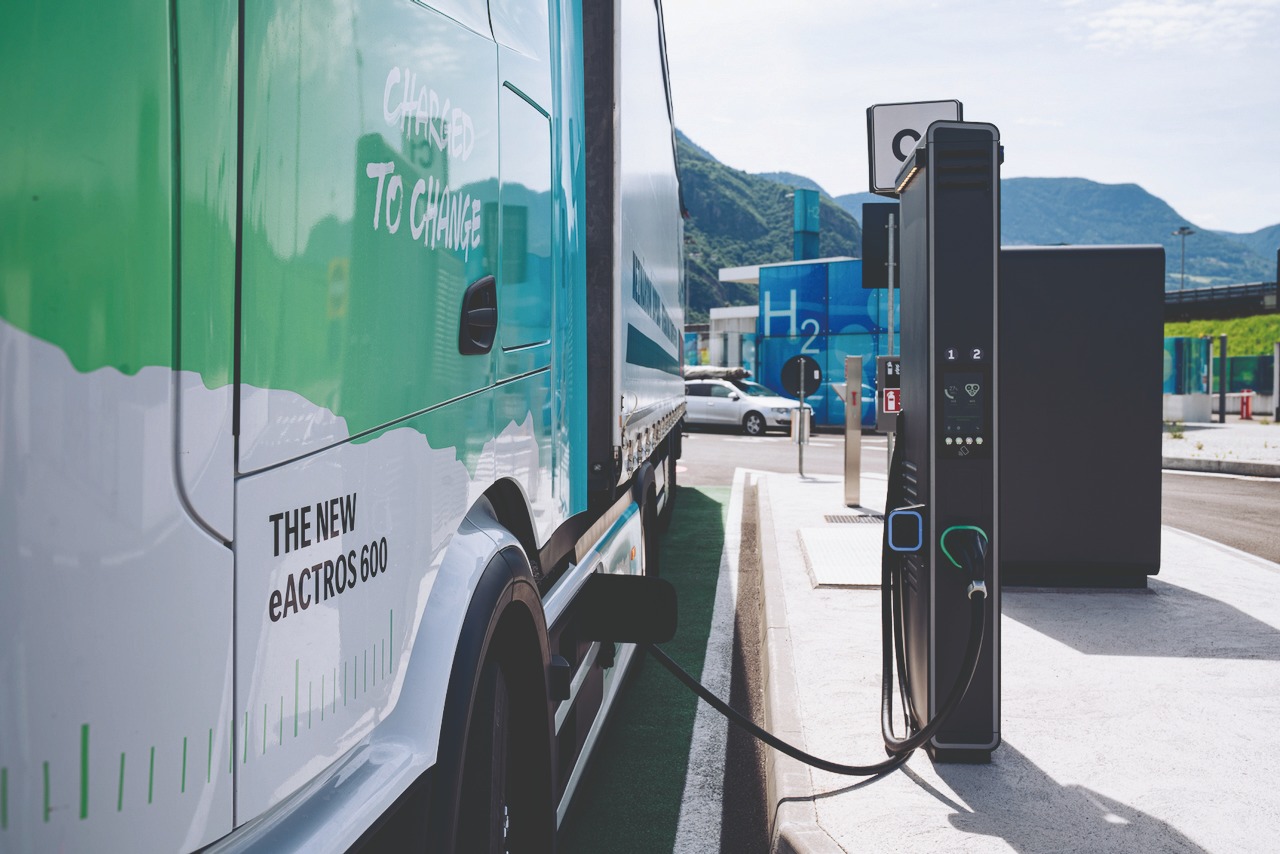
Pour les entreprises de logistique, le choix de la motorisation dépend désormais moins de contraintes technologiques que de facteurs économiques. Les coûts d’exploitation et les prix de l’énergie sont déterminants et évoluent de plus en plus en faveur de la mobilité électrique. Un facteur essentiel de cette progression est l’extension d’infrastructures de recharge haute performance. Alpitronic contribue à ce mouvement en développant des solutions innovantes telles que le système de recharge mégawatt décentralisé HYC1000. Celui-ci combine deux standards de recharge : le Combined Charging System (CCS) et le Megawatt Charging System (MCS).
Le standard CCS admet des puissances de recharge allant jusqu’à 600 kW avec des courants d’environ 600 ampères en continu. Le standard MCS, récemment introduit, va plus loin et autorise des puissances allant jusqu’à 1 000 kW pour des courants pouvant atteindre 1 500 ampères en continu. Cela ouvre de nouvelles perspectives pour l’exploitation économique des camions électriques de nouvelle génération : les temps de recharge diminuent fortement et de nouveaux cas d’usage, notamment en longue distance, deviennent pleinement envisageables.
Une logique d’infrastructure spécifique au transport routier lourd
La manière dont cette logique économique se traduit dans la réalité dépend toutefois fortement des conditions nationales, comme le montre l’exemple français. La France vise à réduire la part des énergies fossiles de 58 % en 2023 à 40 % d’ici 2030. Le pays s’appuie sur son parc nucléaire, complété par le développement des énergies renouvelables. Cette combinaison garantit un approvisionnement électrique bas carbone et stable, propice à la décarbonation du transport. Un atout structurel réside aussi dans l’organisation du réseau électrique : contrairement à des marchés plus fragmentés comme l’Allemagne, le réseau français est opéré en grande partie par des acteurs centralisés, ce qui réduit les besoins de coordination et facilite le déploiement d’infrastructures de recharge très exigeantes en énergie électrique.
Mais, même dans un contexte optimal, un parc de recharge pour poids lourds a sa logique propre. Il ne s’agit pas simplement d’agrandir une station destinée aux voitures particulières. La différence apparaît dès le raccordement réseau : là où les stations pour véhicules légers sont conçues en estimant que seuls 60 % de la puissance maximale seront utilisés simultanément, cette hypothèse n’est plus valable dans le transport lourd. En raison des puissances très élevées et de contraintes opérationnelles strictes, le raccordement doit être dimensionné de façon à supporter quasiment la puissance totale installée. À cela s’ajoutent des exigences techniques plus fortes pour l’électronique de puissance, ainsi que des contraintes d’aménagement spécifiques : manœuvres, stationnement, positionnement des bornes et renforcement du sol pour accueillir des ensembles de 40 tonnes. L’ensemble impacte directement le raccordement électrique, la conception de l’infrastructure et, in fine, le montant des investissements nécessaires.
Des standards de recharge adaptés aux différents usages
Dans le même temps, la recharge en dépôt reste un pilier clé des stratégies d’électrification des logisticiens. L’espace étant souvent limité, des solutions distribuées et modulaires sont requises, combinées à une diversité de cas d’usage : recharge nocturne, recharge à quai de chargement, intégration de photovoltaïque, batteries stationnaires ou solutions d’autoproduction. Le logiciel joue aussi un rôle déterminant : seule une interaction intelligente des systèmes d’énergie, de recharge et de gestion de flotte permet une exploitation réellement économique. Cela permet aux équipes d’exploitation, de maintenance et de gestion de coordonner au mieux les scénarios opérationnels et les sessions de recharge.
Ainsi, le déploiement de l’infrastructure de recharge ne se résume pas à un simple projet d’extension. Il s’agit de concevoir des systèmes intégrés, évolutifs, capables de répondre aux exigences quotidiennes des opérations logistiques et de contribuer ainsi à la décarbonation de toute une industrie en Europe.
L’Europe dans un paysage concurrentiel, avec une réelle marge de manœuvre
Les données de l’European Alternative Fuels Observatory (EAFO) indiquent que la France se situe actuellement au troisième rang de l’UE pour le nombre de stations de recharge publiques destinées aux véhicules utilitaires lourds, derrière la Suède et les Pays-Bas. Toutefois, ces données ne distinguent pas encore l’infrastructure CCS de l’infrastructure MCS, ce qui rend difficile l’évaluation précise du déploiement réel de la recharge mégawatt.
La situation actuelle en France comme en Europe montre que l’infrastructure de recharge mégawatt n’en est qu’à ses débuts. C’est précisément à ce stade que se jouent les décisions structurantes pour la montée en puissance, la standardisation et la sécurisation des investissements. L’enjeu ne réside pas seulement dans le nombre de points de recharge, mais aussi dans la qualité et la performance des technologies sous-jacentes, ainsi que dans la compréhension fine des besoins distincts. La recharge mégawatt est centrale pour la longue distance, mais il est tout aussi important de reconnaître que l’infrastructure haute puissance existante sur les réseaux autoroutiers, en particulier celle basée sur le CCS, est déjà bien développée, tant en France que chez ses voisins.
Dans cette phase où le marché de l’électrification du transport routier se structure et où les standards clés se mettent en place, les fournisseurs technologiques disposant d’une forte base industrielle en Europe jouent un rôle central dans la chaîne de valeur. L’Europe dispose ici d’une opportunité réelle de prendre le leadership. Contrairement au segment automobile, où la concurrence mondiale est déjà très avancée, la transformation du transport commercial n’en est encore qu’à ses prémices, avec une marge de manœuvre significative pour façonner l’avenir.
Sur le plan technologique, l’Europe est bien positionnée. Des entreprises comme Alpitronic contribuent à renforcer cette dynamique en développant et en produisant en Europe des infrastructures de recharge haute performance. S’agissant d’équipements stratégiques tels que les infrastructures de recharge, une certitude s’impose : la résilience et la création de valeur industrielle ne sont pas optionnelles, elles constituent les conditions indispensables d’une transformation réussie et souveraine.
Par Jean-Thierry Schüler, directeur général, Alpitronic France SAS
Crédit de l’image à la une : © Alpitronic.